Een kapot slot komt nooit uit. Je staat buiten, de sleutel draait door of er zijn braaksporen na een inbraakpoging. Op dat moment wil je vooral snel hulp, maar daarna volgt bijna altijd dezelfde vraag: kies je een slotenmaker via verzekering of particulier, en wat is financieel het slimst? Juist daar gaat het vaak mis. Mensen laten direct werk uitvoeren, bewaren geen foto's en ontdekken pas later dat de verzekeraar bepaalde kosten niet vergoedt.
Het verschil tussen zelf een slotenmaker bellen of eerst je verzekeraar raadplegen kan oplopen tot honderden euro’s. Denk aan voorrijkosten, nachttoeslagen, vervanging van cilinders en de vraag of gevolgschade ook meetelt. Volgens het Verbond van Verzekeraars hangt vergoeding vaak af van de oorzaak van de schade, de polisvoorwaarden en of er sporen van braak zijn vastgelegd. In dit artikel leer je wanneer je een slotenmaker via je verzekering kunt inschakelen, wanneer particulier sneller of slimmer is, welke documenten je nodig hebt en welk stappenplan je volgt om fouten en onnodige kosten te voorkomen.
Wanneer kies je voor verzekering en wanneer betaal je zelf?
De keuze tussen declareren en direct zelf betalen hangt af van de oorzaak van het probleem. Een afgebroken sleutel door slijtage valt vaak anders dan schade na inbraak, vandalisme of een poging tot forceren. Dat klinkt logisch, maar in de praktijk lopen die situaties door elkaar heen. Een deur die na een inbraak niet meer sluit, vraagt direct herstel, terwijl de verzekeringsvraag pas daarna duidelijk wordt.
Bij slotenmaker via verzekering of particulier draait het meestal om drie vragen: is er sprake van een gedekte gebeurtenis, hoe hoog is je eigen risico en moet je een gecontracteerde partij gebruiken? Sommige opstal- of inboedelverzekeringen vergoeden schade aan hang- en sluitwerk na braak, maar niet de kosten van buitensluiting zonder schade. Check daarom niet alleen de dekking, maar ook de uitsluitingen.
Een niet zo voor de hand liggend punt: een kleine schadeclaim kan ongunstig uitpakken als je eigen risico bijna net zo hoog is als de factuur. Stel dat noodopening en cilindervervanging samen €240 kosten en je eigen risico €200 is, dan levert declareren weinig op. In zo'n geval is particulier regelen vaak sneller en overzichtelijker.
Kort antwoord:
- Inbraak of braakschade: vaak eerst verzekering checken.
- Buitengesloten zonder schade: meestal particulier betalen.
- Slijtage of oud slot: vaak geen verzekerde schade.
- Spoed in de nacht: eerst hulp regelen, maar leg alles direct vast.
Stappenplan bij slotschade: van eerste foto tot factuur
Als je stress hebt, sla je snel een stap over. Juist daarom werkt een vast proces beter dan improviseren. Of je nu kiest voor een slotenmaker via verzekering of particulier, dit stappenplan voorkomt discussie achteraf.
1. Zorg eerst voor veiligheid
Sluit de woning af als dat nog kan. Lukt dat niet, vraag om een noodvoorziening zoals een tijdelijk slot of veiligheidsbeslag. Bij braakschade is het belangrijk dat ramen, achterdeur en schuur ook worden gecontroleerd; inbrekers testen vaak meerdere toegangspunten.
2. Maak direct bewijs
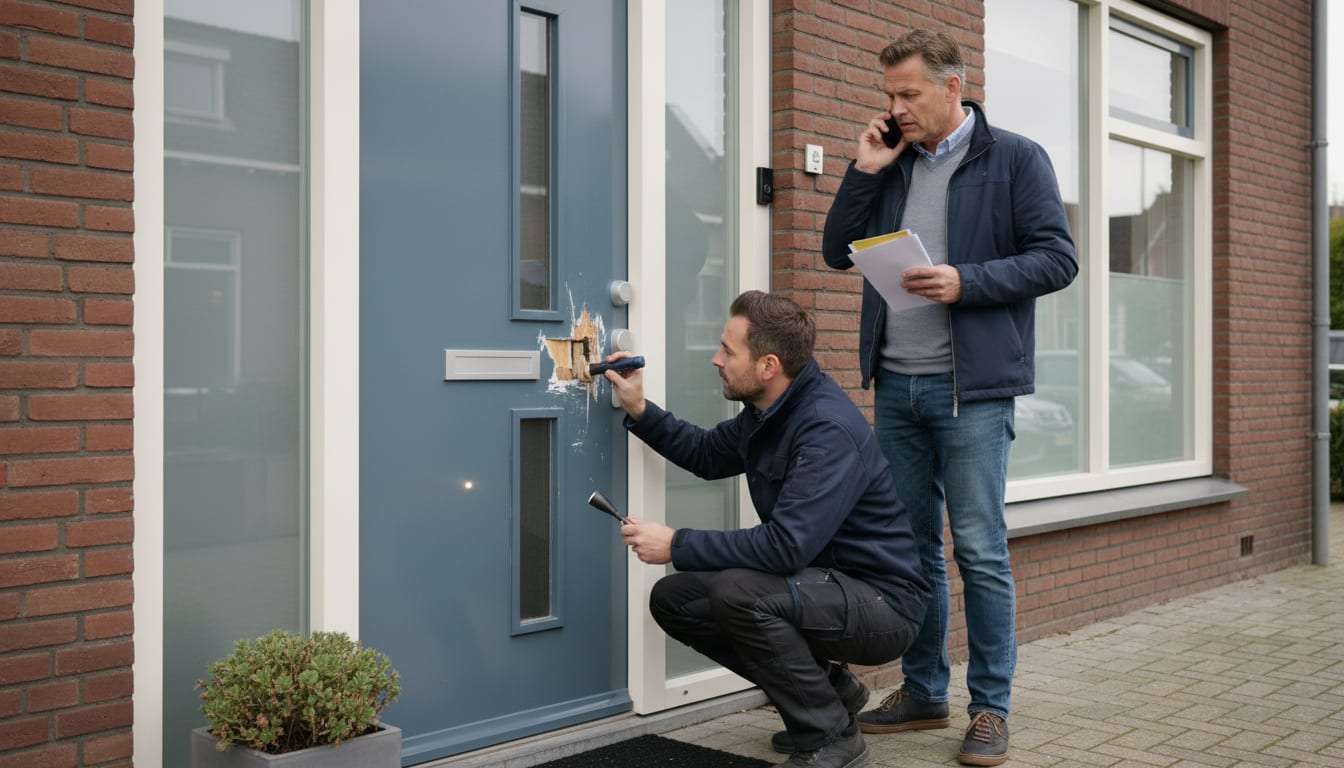
Maak foto's van het slot, de deur, het kozijn, de cilinder en eventuele braaksporen. Fotografeer ook de omgeving en binnenzijde van de deur. Verzekeraars beoordelen niet alleen het slot zelf, maar ook de zichtbare oorzaak van de schade.
3. Bel bij twijfel eerst je verzekeraar
Vraag niet alleen: "Wordt dit vergoed?" Vraag ook:
- Valt deze schade onder inboedel of opstal?
- Mag ik zelf een slotenmaker kiezen?
- Welke documenten willen jullie ontvangen?
- Is aangifte nodig bij braak of diefstal?
- Wordt noodreparatie volledig of deels vergoed?
Die tweede vraag is belangrijker dan veel mensen denken. Sommige verzekeraars willen dat je een herstelpartner gebruikt of vooraf toestemming geeft. Doe je dat niet, dan kan de vergoeding lager uitvallen, ook als de schade op zichzelf gedekt is.
4. Vraag om een gespecificeerde factuur
Een nette factuur bevat materiaal, arbeidsloon, voorrijkosten, tijdstip en omschrijving van de schade. Vermijd een bon met alleen "slot reparatie €350". Zonder specificatie wordt declareren lastiger en wek je sneller vragen op.
5. Bewaar vervangen onderdelen als dat kan
Dat klinkt overdreven, maar het helpt. Bij twijfel over oorzaak of kwaliteit van het oude slot kan een verzekeraar of expert vragen wat precies is vervangen. Een oude cilinder met zichtbare forcering vertelt soms meer dan een foto.
Praktisch stappenplan in één oogopslag:
- Beveilig de woning tijdelijk.
- Maak foto's en noteer tijdstip.
- Controleer polis of bel verzekeraar.
- Laat alleen noodzakelijk werk direct uitvoeren.
- Vraag om specificatie en betaalbewijs.
- Doe aangifte als er braak of diefstal is.
- Dien claim zo snel mogelijk in.
Wat vergoedt de verzekering meestal wel en niet?
Hier ontstaat de meeste verwarring. Veel mensen denken dat elk probleem met een slot onder de woonverzekering valt. Dat is meestal niet zo. De dekking hangt af van de gebeurtenis, niet alleen van de schadepost.
Volgens het Verbond van Verzekeraars moet je in polisvoorwaarden kijken naar het onderscheid tussen inboedelverzekering en opstalverzekering. Schade aan een vast onderdeel van de woning, zoals een deur of ingebouwd slot, valt vaak onder opstal. Schade aan gestolen spullen binnen valt eerder onder inboedel. Huur je een woning, dan ligt de verdeling soms anders en speelt de verhuurder ook een rol.
Een tweede belangrijk punt is het keurmerk of beveiligingsniveau van het slot. Het Politiekeurmerk Veilig Wonen adviseert goed hang- en sluitwerk en in veel gevallen SKG-goedgekeurde producten. SKG test sloten en beslag op inbraakwerendheid; producten krijgen sterren voor de mate van vertraging bij inbraak. Dat zegt niet automatisch iets over vergoeding, maar wel over de kans dat een verzekeraar kritisch kijkt als een oud of ondeugdelijk slot al langer problemen gaf.
Vaak wel vergoed
- Schade na inbraak of poging tot inbraak
- Noodreparatie om de woning weer afsluitbaar te maken
- Vervanging van beschadigd hang- en sluitwerk na braak
- Soms gevolgschade aan deur of kozijn
Vaak niet of beperkt vergoed
- Buitensluiting zonder schade
- Afgebroken sleutel door slijtage
- Achterstallig onderhoud
- Upgrades naar luxere sloten dan nodig voor herstel
Een slim detail dat vaak geld scheelt: laat op de factuur apart zetten welk deel noodherstel is en welk deel een upgrade is. Kies je meteen voor een duurdere meerpuntssluiting of extra beslag, dan vergoedt de verzekeraar vaak alleen de basis van het herstel. Zonder splitsing loop je kans dat de hele factuur ter discussie staat.
| Situatie | Kans op vergoeding | Aandachtspunt |
|---|---|---|
| Inbraak met braaksporen | Hoog | Foto's en aangifte nodig |
| Poging tot inbraak, slot geforceerd | Redelijk tot hoog | Schade goed laten omschrijven |
| Sleutel binnen laten liggen | Laag | Meestal eigen kosten |
| Cilinder versleten | Laag | Onderhoud, geen plotselinge schade |
| Deur klemt na forceren | Middel | Oorzaak duidelijk vastleggen |
inbraakschade aan deur herstellen
Hoe voorkom je te hoge kosten of gedoe met een slotenmaker?
Bij spoed ben je kwetsbaar. Juist dan ontstaan de grootste prijsverschillen. De Consumentenbond waarschuwde meerdere keren voor slotenmakers met lage lokprijzen die na aankomst veel hogere bedragen rekenen. Dat risico speelt zowel bij particulier werk als bij werk dat je later wilt declareren.
Vraag daarom vóór de opdracht om een prijsopbouw. Niet alleen een vanaf-prijs, maar een bandbreedte voor opening, cilinder, beslag, avondtoeslag en voorrijkosten. Een betrouwbare slotenmaker kan uitleggen welk deel vaststaat en welk deel afhangt van het type slot.
Een minder bekende tip: vraag of de deur schadevrij geopend kan worden. Niet elke buitensluiting vraagt om boren of volledige vervanging. Bij een eenvoudige dichtgevallen deur kan schadevrij openen goedkoper zijn dan direct een nieuw slot plaatsen. Dat maakt ook verschil voor je claim, want een verzekeraar vergoedt niet graag onnodige vervanging.
Check deze 6 punten voordat je akkoord geeft
- Is het bedrijf lokaal of alleen een callcenter?
- Krijg je een prijsindicatie inclusief btw?
- Worden spoed- en nachttoeslagen vooraf genoemd?
- Kan de monteur uitleggen waarom vervanging nodig is?
- Krijg je een gespecificeerde factuur?
- Kun je pinnen en direct een betaalbewijs ontvangen?
Let ook op timing. Een slot dat om 22:55 wordt gemeld en om 23:05 wordt uitgevoerd, kan ineens onder nachttoeslag vallen. Dat is niet altijd onterecht, maar je wilt het wel vooraf weten. Bij slotenmaker via verzekering of particulier maakt dat uit, omdat sommige verzekeraars redelijke spoedkosten vergoeden, maar discussie kunnen voeren over buitensporige toeslagen.
Let op: betaal nooit contant zonder bon als je wilt declareren. Zonder betaalbewijs verzwak je je dossier direct.
Slim kiezen: slotenmaker via verzekering of particulier in jouw situatie
De beste keuze is niet altijd dezelfde. Woon je in een koopwoning met ruime opstaldekking en duidelijke braaksporen, dan ligt een claim voor de hand. Huur je een appartement en is alleen de cilinder versleten, dan is particulier regelen meestal praktischer. De context bepaalt alles.
Denk ook aan tijd versus vergoeding. Verzekeraars werken niet altijd traag, maar jij hebt nú een afsluitbare deur nodig. Daarom is de beste route vaak een combinatie: direct noodhulp regelen, maar alleen het noodzakelijke laten doen, en daarna pas besluiten of volledige vervanging via verzekering of particulier het slimst is.
Een extra inzicht dat vaak wordt gemist: als meerdere sleutels zoek zijn na diefstal van een tas of jas, kan preventieve vervanging van cilinders verstandig zijn, ook zonder zichtbare braak. Vergoeding daarvan verschilt sterk per polis. Vraag dan expliciet of het risico op misbruik van de sleutelset meetelt als verzekerde aanleiding.
Beslisboom
- Is er braak, inbraak of vandalisme? → eerst verzekeraar of polis checken.
- Is er alleen buitensluiting? → meestal direct particulier regelen.
- Is de schade klein en je eigen risico hoog? → particulier vaak logischer.
- Is de woning onveilig? → eerst noodreparatie, daarna claim beoordelen.
- Is het een huurwoning? → meld het ook aan verhuurder of beheerder.
Wie vooraf even scherp vergelijkt, voorkomt dubbele kosten: eerst een dure spoedreparatie en later nog een niet-vergoede definitieve vervanging. Daarom loont het om bij twijfel niet alleen naar de prijs van vandaag te kijken, maar naar het totaalplaatje van herstel, vergoeding en veiligheid.
Je hoeft bij slotschade niet te gokken. Het verschil tussen een slotenmaker via verzekering of particulier zit vooral in oorzaak, dekking, eigen risico en bewijs. Bij braakschade is snel vastleggen en direct overleggen met je verzekeraar vaak de beste route. Bij buitensluiting of slijtage betaal je meestal zelf, en dan is een heldere prijsafspraak cruciaal. Vraag altijd om foto's, een gespecificeerde factuur en alleen het noodzakelijke spoedwerk als de situatie onveilig is.
Twijfel je welke aanpak in jouw geval slim is, of wil je snel een betrouwbare vakman inschakelen? Bekijk je opties en vraag hulp via https://www.slotenmakerbijmij.nl.